

Podatki raziskave o nakupnih navadah, ki jo vsako četrtletje izvaja podjetje Valicon, so jasni: v Q3 2026 slovenski avtomobilski trg doživlja strukturni premik k elektrifikaciji, Volkswagen pa še naprej izgublja zanimanje strank.
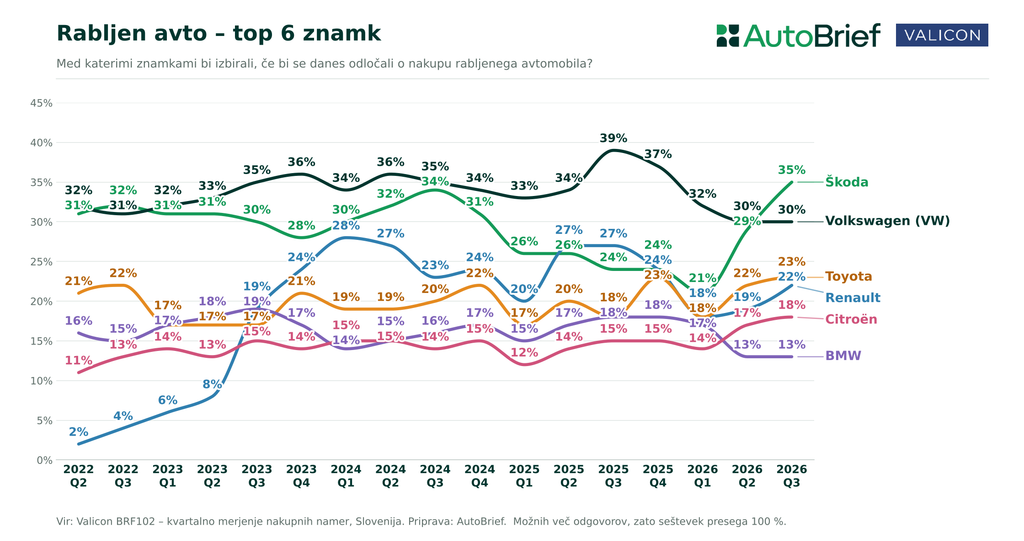
Pri izbiri znamke med rabljenimi vozili se je v zadnjem letu izjemno okrepilo zanimanje za nakup vozil znamke Škoda. Med svoje možnosti jo uvršča 35 % kupcev rabljenih vozil, s čimer je prvič po letu 2022 prehitela znamko Volkswagen, katere delež je v zadnjem letu padel z 39 % na 30 %.
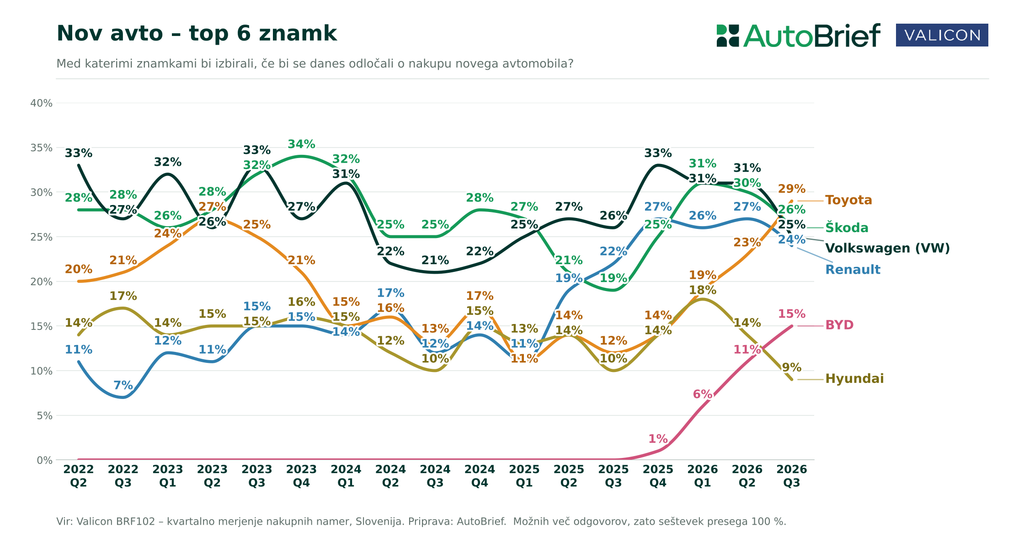
Na trgu novih vozil je v izjemnem porastu zanimanje za vozila znamke Toyota, ki se je v letu dni povzpela z 12 % na 29 %. Po izjemnem preboju na trg konstantno raste tudi znamka BYD, ki se je uspešno prebila med top 6 znamk, o katerih razmišljajo kupci novih vozil.
Kaj to pomeni za trgovce?
Kitajske znamke so zaenkrat izrazito “nove” znamke: BYD je med kupci novih vozil pri 15 %, med kupci rabljenih pa pri 4 %. Trg rabljenih kitajskih vozil se šele oblikuje. Pri rabljenih vozilih ostajajo največji magnet Škoda (35 % kupcev rabljenih), Volkswagen, Citroën in Hyundai, ki so pri kupcih rabljenih opazno bolj priljubljeni kot pri kupcih novih.
Jamstvo: kupci ga želijo, a ga ne iščejo več kot posebno kategorijo
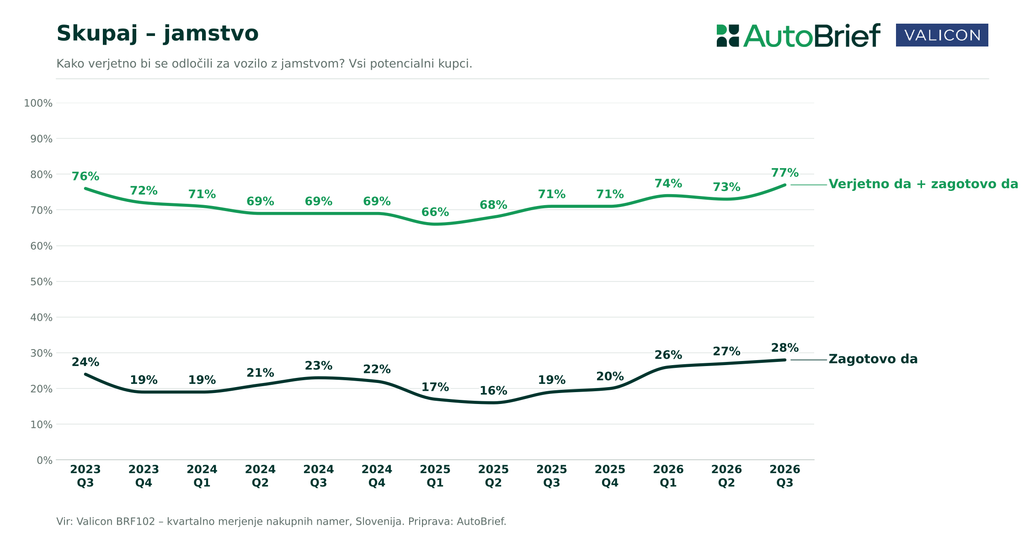
Več kot tri četrtine potencialnih kupcev (77 % v tretjem četrtletju) pravijo, da bi verjetno ali zagotovo izbrali vozilo z jamstvom.
Jamstvo ni več posebna kategorija vozila, ki jo kupec išče. Postalo je pričakovan dodatek, ki ga želi ob vsakem rabljenem vozilu. Rabljen avto z jamstvom kot posebno izbiro najpogosteje navajajo finančno šibkejša gospodinjstva (okoli 31 %), pri gospodinjstvih, ki imajo dovolj finančnih sredstev, pa le 13 %.
Kaj to pomeni za trgovce?
Jamstvo je smiselno ponuditi in jasno komunicirati pri čim večjem delu ponudbe rabljenih vozil, ne le pri ločeno označeni skupini “vozil z jamstvom”. Kupec ga pričakuje kot del nakupa in ga bo pri trgovcu, ki ga ne ponuja, pogrešil.
Financiranje: denar se seli od bank k nebančnim ponudnikom
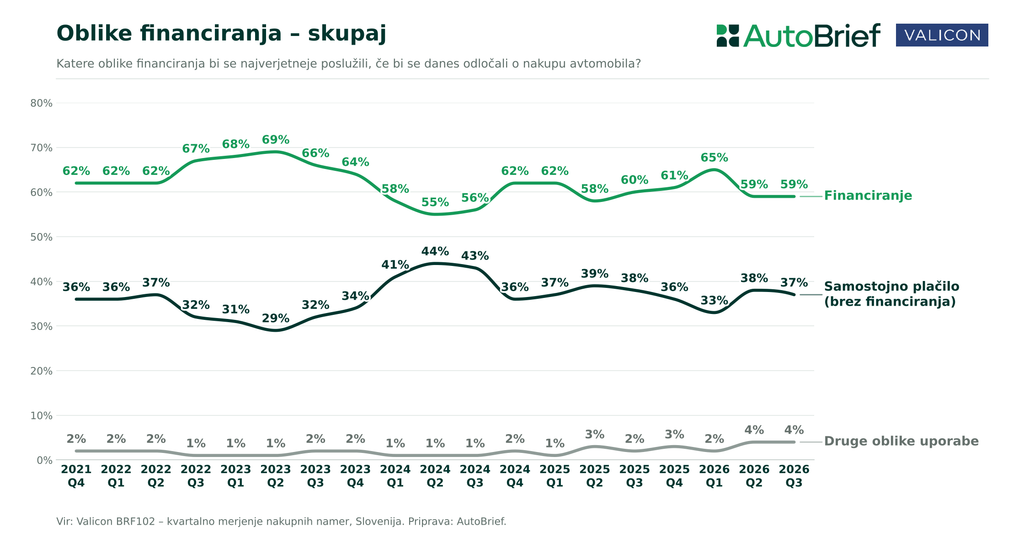
Na prvi pogled se pri financiranju v obdobju Q3 2026 ni zgodilo nič: delež kupcev, ki bi avto financirali, je že leto dni pri 60 %, gotovina pri 37 %. Lizing ostaja najpogostejša oblika financiranja (33,5 %). Pri novih vozilih je stabilen in rahlo raste (okoli 43 %), pri rabljenih pa je opazno nižji kot lani (okoli 26 %).
Pod površjem pa poteka premik. Bančni krediti (samostojni ali v kombinaciji z gotovino) so v zadnjem letu padli z 22,7 % na 19,3 %. Posojila pri nebančnih institucijah so se v istem času skoraj podvojila (s 4,1 % na 7,3 %). Pri kupcih rabljenih vozil so se celo skoraj potrojila (s 3,1 % na 8,5 %).
Kaj to pomeni za trgovce?
Kupci, ki ne dobijo bančnega kredita ali ga ne želijo, iščejo hitrejše in manj zahtevne poti do denarja. Pogosto to pomeni dražje financiranje. Trgovci, ki imajo urejeno lastno ponudbo financiranja (v sodelovanju z lizing hišami ali finančnimi partnerji), lahko te kupce zadržijo v svojem salonu, namesto da posel izgubijo zaradi zapletov s financiranjem. To še posebej velja pri rabljenih vozilih.
Za trgovce sta na prehodu v leto 2027 pomembna dva manj vidna premika:
- Jamstvo se iz posebne kategorije vozil spreminja v pričakovani standard pri nakupu rabljenega vozila.
- Financiranje se seli od bank k nebančnim ponudnikom, zlasti pri rabljenih vozilih in finančno šibkejših kupcih.
Trgovci, ki bodo jamstvo in financiranje ponudili kot samoumeven del vsake prodaje, bodo v naslednjih četrtletjih v prednosti.
Več o četrtletni raziskavi Valicon in AutoBrief o nakupnih navadah na slovenskem avtomobilskem trgu (Q3 2026) preberite v članku “Kupci razmišljajo o nakupu rabljenega EV”.